A Reforma Tributária criou dois tributos novos que vão aparecer cada vez mais na sua rotina: o IBS e a CBS. Eles vão substituir, aos poucos, cinco tributos que existem hoje e mudar a forma como o imposto é cobrado em praticamente toda venda e prestação de serviço no Brasil.
Neste artigo, explicamos sem juridiquês o que são esses tributos, como eles funcionam, quando cada etapa começa e o que muda para quem é MEI, microempresa (ME) ou empresa de pequeno porte (EPP).
O que são o IBS e a CBS
Os dois tributos foram criados pela Emenda Constitucional nº 132/2023 e regulamentados pela Lei Complementar nº 214/2025. Juntos, formam o que os especialistas chamam de IVA dual: um imposto sobre o consumo dividido em duas partes.
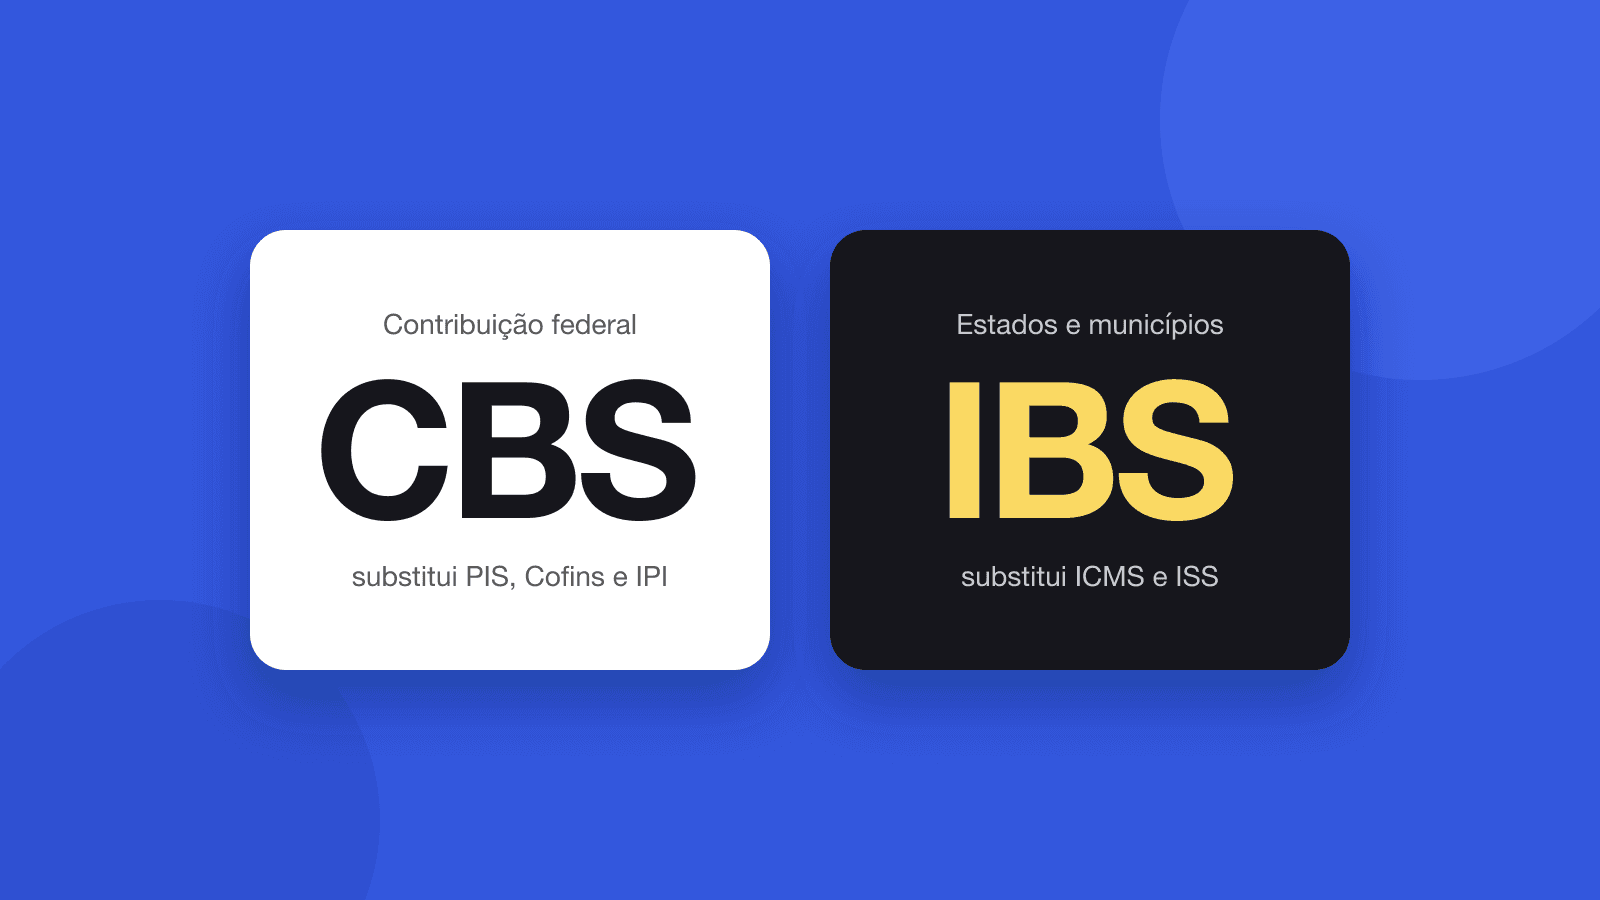
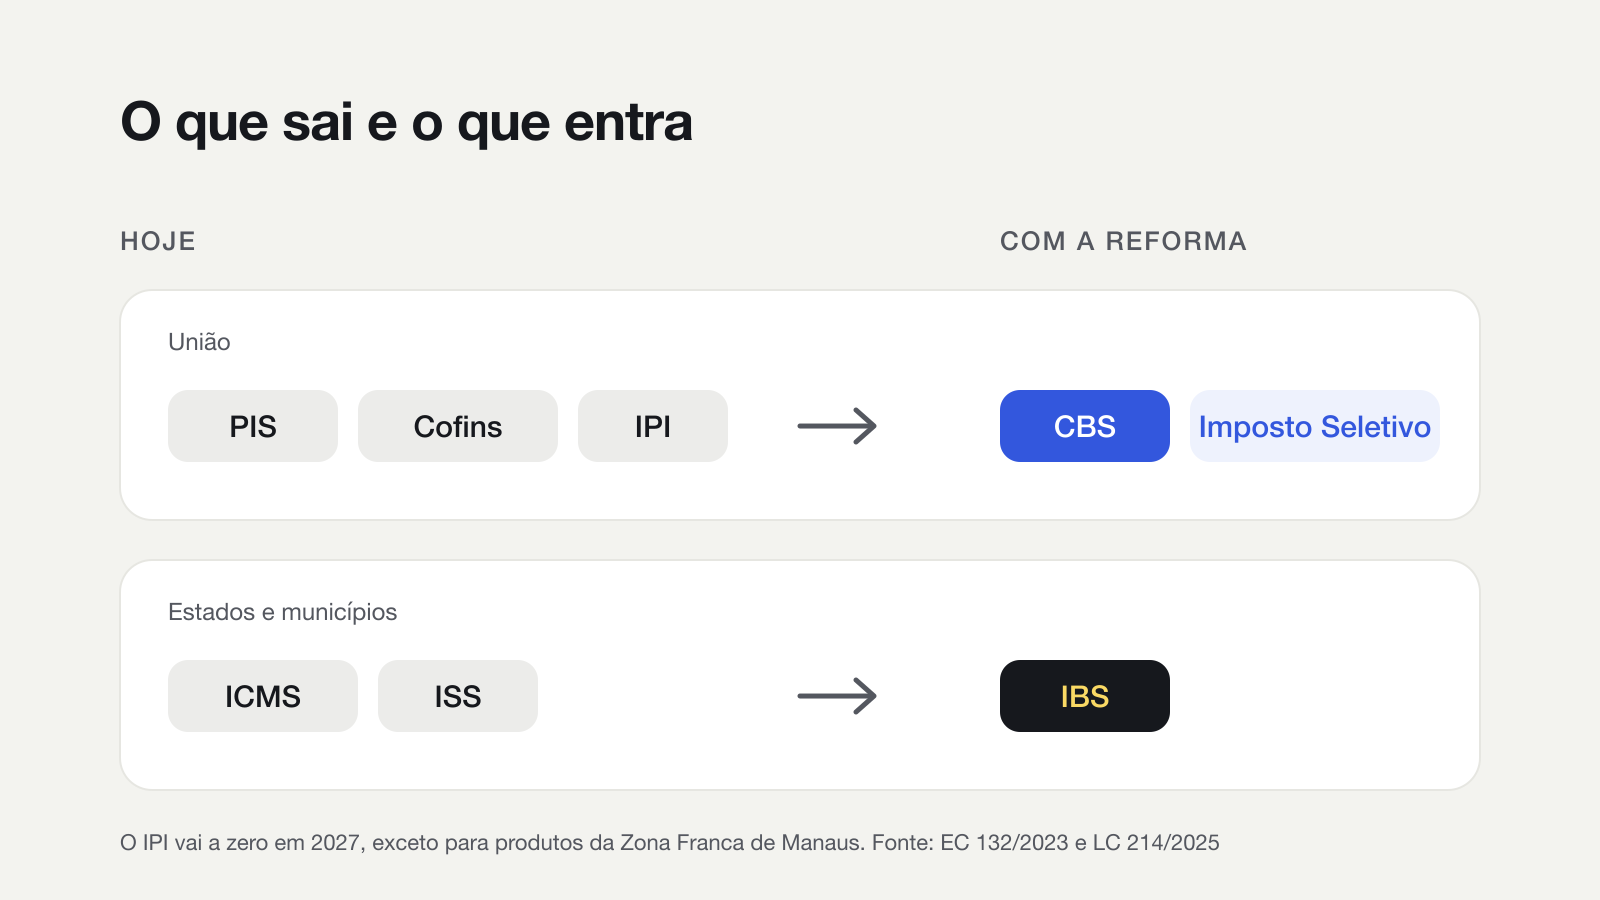
- CBS (Contribuição sobre Bens e Serviços): é federal, fica com a União e substitui o PIS, a Cofins e, na prática, o IPI.
- IBS (Imposto sobre Bens e Serviços): é compartilhado entre estados e municípios e substitui o ICMS e o ISS.
A reforma também criou o Imposto Seletivo, cobrado sobre produtos prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas. Ele não é cobrado da maioria das empresas de serviço.
Por que mudar
O sistema atual tem regras diferentes em cada estado e em cada um dos mais de 5 mil municípios, e muitos tributos se acumulam ao longo da cadeia: o imposto pago numa etapa vira custo na etapa seguinte. Isso deixa os preços mais caros e torna difícil saber quanto imposto existe em cada produto ou serviço.
O IBS e a CBS seguem as mesmas regras em todo o país, com uma legislação única e um sistema de créditos que evita a cobrança em cascata.
Como funcionam na prática
Imposto não cumulativo
Essa é a principal mudança. A empresa que compra de outra empresa pode descontar o imposto que já veio embutido na compra do imposto que deve na venda. Assim, cada etapa paga só sobre o valor que acrescentou.
Um exemplo com uma alíquota fictícia de 10%, só para facilitar a conta:
- Uma gráfica vende R$ 1.000,00 em material para uma agência. O imposto da gráfica é de R$ 100,00.
- A agência usa esse material num projeto e cobra R$ 3.000,00 do cliente. O imposto da venda seria de R$ 300,00.
- Como já pagou R$ 100,00 na compra, a agência desconta esse crédito e recolhe só R$ 200,00.
Na lei, essa regra está no artigo 47 da LC 214/2025, que garante o crédito do imposto pago nas aquisições, exceto em compras para uso ou consumo pessoal.
Cobrado por fora
Hoje, alguns tributos entram na própria base de cálculo, o famoso “imposto sobre imposto”. Com a reforma, o IBS e a CBS não fazem parte da base de cálculo deles mesmos, o que deixa a conta mais transparente.
Não integram a base de cálculo do IBS e da CBS: o montante do IBS e da CBS incidentes sobre a operação.
Cobrado no destino
O imposto passa a pertencer ao estado e ao município onde está o cliente, e não onde está quem vende. Isso acaba com a disputa entre estados e cidades para atrair empresas com descontos de imposto.
Pagamento dividido (split payment)
Quando o cliente paga por Pix, cartão ou boleto, a lei prevê que a parte do imposto poderá ser separada automaticamente e enviada ao governo no momento do pagamento. Esse mecanismo vai ser implantado aos poucos, conforme os sistemas de pagamento forem adaptados.
Devolução para famílias de baixa renda (cashback)
Famílias inscritas no CadÚnico, com renda de até meio salário mínimo por pessoa, vão receber de volta parte da CBS e do IBS pagos nas compras.
Quanto vai custar: as alíquotas
A lei não fixou um número único para a alíquota. Ela será definida por resolução do Senado durante a transição, com base na arrecadação real. Existe uma trava: se a soma das alíquotas estimadas para 2033 passar de 26,5%, o governo federal é obrigado a propor ao Congresso medidas para reduzir esse percentual.
Alguns setores pagam menos:
- Redução de 60% para serviços de educação, serviços de saúde, dispositivos médicos e outros itens listados na lei.
- Redução de 30% para profissionais intelectuais com conselho de classe, como advogados, contadores, engenheiros, arquitetos, administradores, economistas e profissionais de educação física.
- Alíquota zero para os alimentos da Cesta Básica Nacional.
O calendário da transição
A troca não acontece de uma vez. Ela segue um calendário definido na Constituição:
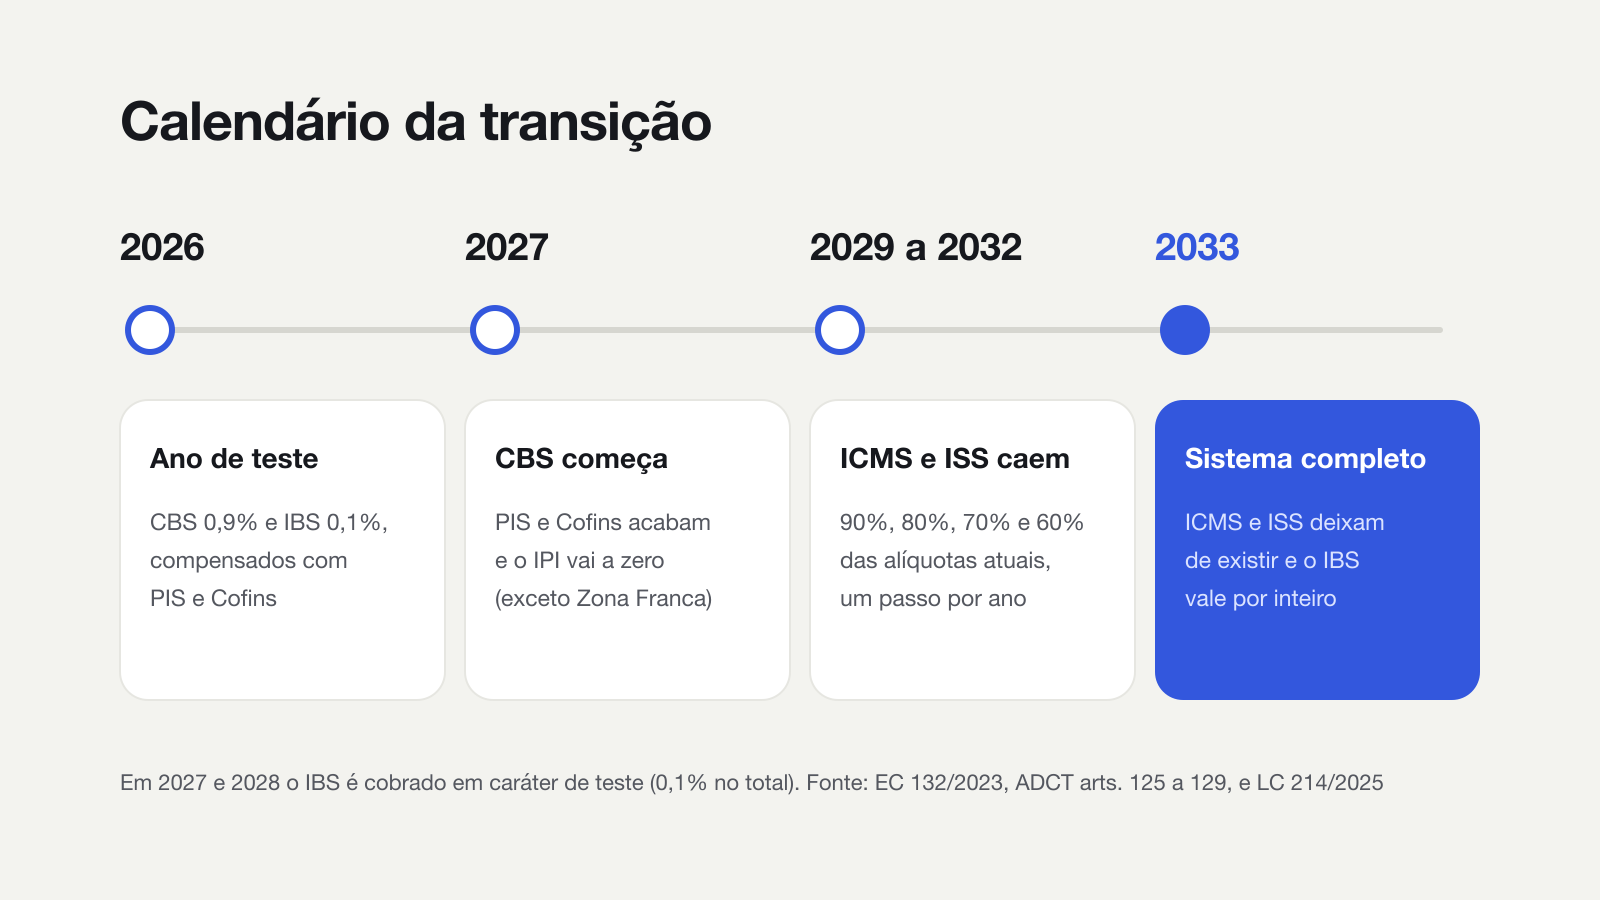
- 2026, ano de teste: a CBS é cobrada a 0,9% e o IBS a 0,1%. Esse valor é compensado com o PIS e a Cofins devidos, e fica dispensado de recolhimento para quem cumprir as obrigações acessórias, como informar os campos nos documentos fiscais. As alíquotas de teste não se aplicam ao Simples Nacional.
- 2027: a CBS passa a valer de verdade. PIS e Cofins deixam de existir, o IPI vai a zero (exceto para produtos com industrialização incentivada na Zona Franca de Manaus) e o Imposto Seletivo começa. Em 2027 e 2028, o IBS segue em teste, com 0,1% no total.
- 2029 a 2032: o ICMS e o ISS vão diminuindo para 90%, 80%, 70% e 60% das alíquotas atuais, um passo por ano, enquanto o IBS cresce na mesma proporção.
- 2033: o ICMS e o ISS deixam de existir e o novo sistema passa a valer por completo.
Ficam extintos, a partir de 2033, os impostos previstos nos arts. 155, II, e 156, III, da Constituição Federal.
Em outras palavras: a partir de 2033, não existem mais ICMS e ISS.
E o MEI, como fica?
O MEI continua existindo, com o mesmo limite de R$ 81.000,00 por ano e a mesma guia mensal de valor fixo (DAS). A reforma apenas incluiu a CBS e o IBS nesse valor fixo: em 2027 e 2028, a parcela dos dois soma R$ 1,00 por mês, segundo a tabela que a LC 214/2025 acrescentou à lei do Simples. Você não precisa calcular nem recolher os novos tributos à parte.
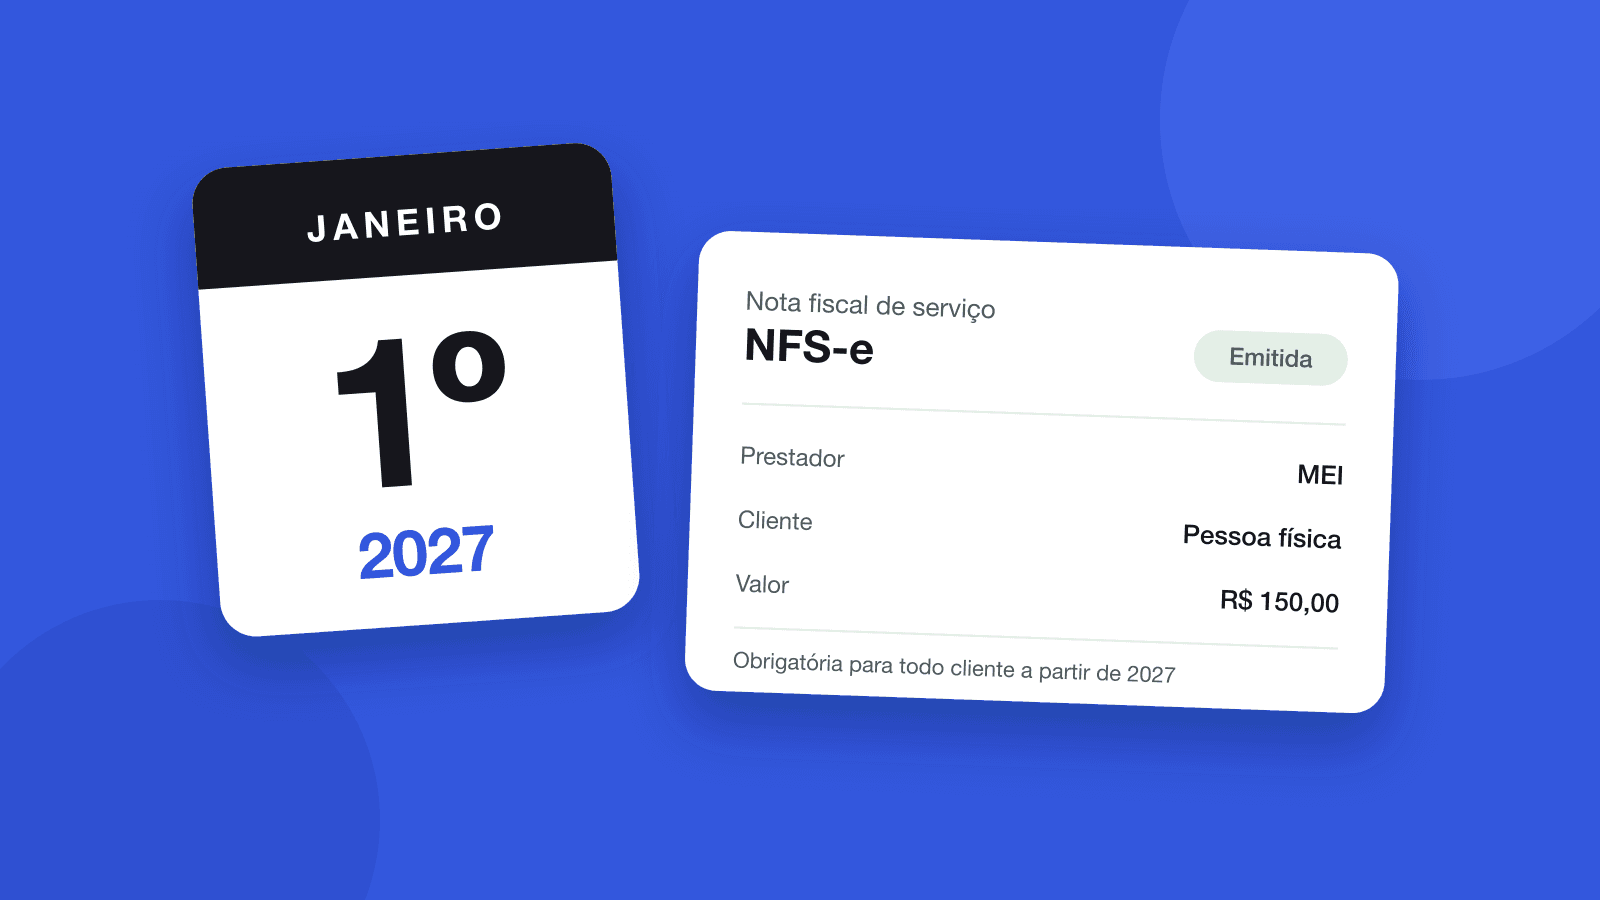
A mudança que mais pesa para o MEI vem junto com a reforma: a partir de 1º de janeiro de 2027, a nota fiscal passa a ser obrigatória em todas as vendas e serviços, inclusive para pessoa física. Explicamos tudo no artigo MEI vai ter que emitir nota fiscal em 2027.
A lei também criou a figura do nanoempreendedor: a pessoa física que fatura menos da metade do limite do MEI, ou seja, menos de R$ 40.500,00 por ano, e que não aderiu ao MEI. Ela não é contribuinte do IBS e da CBS.
E a ME e a EPP do Simples Nacional?
O Simples Nacional também continua. A CBS e o IBS passam a fazer parte do DAS, substituindo aos poucos o PIS, a Cofins, o ICMS e o ISS conforme o calendário da transição, e você segue pagando tudo numa guia só.
A novidade é para quem vende para outras empresas. Quando o seu cliente está no regime regular, ele pode descontar como crédito o valor de CBS e IBS que você pagou dentro do Simples. Como esse valor costuma ser menor que o de uma empresa do regime regular, o crédito do cliente também é menor.
Por isso, a lei permite uma escolha: a empresa do Simples pode recolher o IBS e a CBS pelo regime regular e continuar no Simples para os demais tributos. Assim, o cliente aproveita o crédito integral. A opção vale por semestre e deve ser feita em setembro (para o semestre que começa em janeiro) ou em março (para o que começa em julho), na forma regulamentada pelo Comitê Gestor do Simples Nacional.
Vale a pena? Depende de quem são os seus clientes. Se você vende principalmente para empresas que aproveitam crédito, pode valer. Se vende para pessoa física, normalmente não. Essa é uma decisão para tomar com o seu contador.
O que muda na nota fiscal
Os documentos fiscais eletrônicos, incluindo a NFS-e no padrão nacional, ganharam campos para informar o IBS e a CBS de cada operação. O calendário de preenchimento obrigatório desses campos varia conforme o regime da empresa e é definido pelas administrações tributárias. Por isso, é importante emitir as notas por um sistema que acompanhe as atualizações do padrão nacional.
Como se preparar
- Confira o seu regime (MEI, Simples Nacional ou regime regular) e se a sua atividade tem redução de alíquota.
- Revise preços e contratos de longo prazo com o seu contador, principalmente se você vende para outras empresas.
- Se é do Simples e vende para empresas, avalie com o contador a opção de recolher IBS e CBS pelo regime regular.
- Se é MEI, comece já a emitir nota para todos os clientes, porque isso passa a ser obrigatório em 2027.
- Organize as suas notas e o seu faturamento num só lugar, para ter os números à mão quando precisar.
Como o Controle Notas ajuda
Se você presta serviço, o Controle Notas emite a NFS-e no padrão nacional pelo celular, sem entrar no portal da prefeitura:
- emissão em poucos toques, com o cliente cadastrado uma vez e reaproveitado sempre;
- envio por e-mail e WhatsApp direto do app;
- notas recorrentes e lembretes para mensalidades e contratos;
- financeiro do mês, com faturamento, impostos estimados e o que realmente entra no bolso.
Você pode testar grátis por 7 dias, sem fidelidade, com planos a partir de R$ 39,90 por mês. Conheça os planos.
Perguntas rápidas
O IBS e a CBS vão aumentar o imposto que eu pago?
Para quem está no MEI ou no Simples Nacional, a reforma manteve a cobrança dentro da guia única. Para o MEI, a parcela dos novos tributos é de R$ 1,00 por mês em 2027 e 2028. Para as demais empresas, o efeito depende da atividade, dos créditos e das alíquotas que ainda serão fixadas.
Preciso pagar IBS e CBS em 2026?
Em 2026 as alíquotas são de teste e o valor é compensado com PIS e Cofins. Quem cumpre as obrigações acessórias fica dispensado do recolhimento. Para o Simples Nacional, as alíquotas de teste não se aplicam.
Quando o ISS deixa de existir?
O ISS diminui aos poucos de 2029 a 2032 e deixa de existir em 2033, quando o IBS passa a valer por completo.
O MEI vai acabar?
Não. O MEI continua, com o mesmo limite de faturamento e a guia de valor fixo.
Fontes
- Emenda Constitucional nº 132/2023 (Reforma Tributária)
- Lei Complementar nº 214/2025 (institui o IBS, a CBS e o Imposto Seletivo)
- Lei Complementar nº 227/2026 (Comitê Gestor do IBS)
- Lei Complementar nº 123/2006 (Simples Nacional e MEI)
Este conteúdo é informativo, foi escrito com base nos textos oficiais vigentes em outubro de 2026 e não substitui a orientação de um contador. A regulamentação da reforma ainda está em andamento e alguns detalhes podem mudar.